[Doctrine] PLF 2025 : un renforcement des pouvoirs de contrôle en matière de crypto-actifs (Revue de droit fiscal)
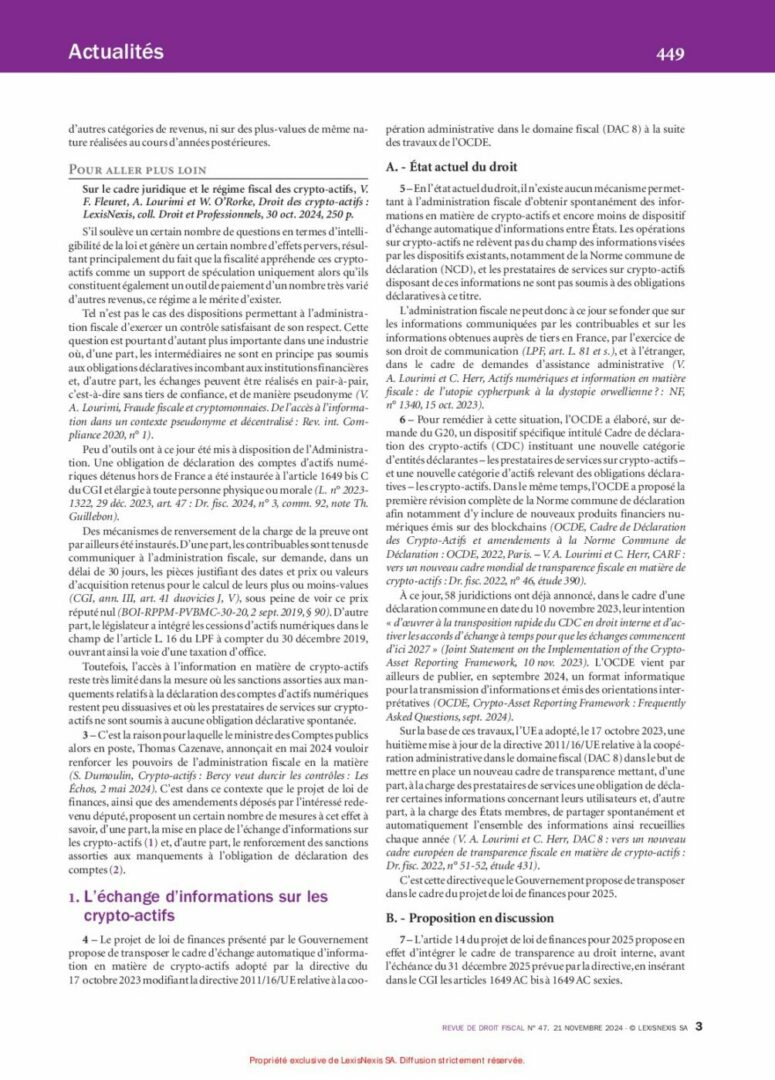
Dans une étude pour la Revue de droit fiscal (Lexisnexis), Alexandre Lourimi, avocat associé chez ORWL Avocats, analyse les nouvelles mesures du projet de loi de finances pour 2025 qui visent à doter l’administration fiscale de pouvoirs de contrôle inédits.
Le paysage fiscal des actifs numériques s’apprête à connaître une mutation profonde. Suite aux déclarations du ministre, le projet de loi de finances propose de renforcer l’accès à l’information du fisc ainsi que ses pouvoirs de contrôle.
Transposition de DAC8
La mesure phare du PLF est la transposition de la directive européenne DAC 8. Ce dispositif marque un tournant vers la transparence totale :
- Déclaration automatique : Dès 2026, les prestataires de services sur crypto-actifs (PSCA) devront déclarer spontanément chaque année à l’administration la liste exhaustive des opérations de leurs utilisateurs.
- Données collectées : Le fisc recevra des informations précises sur l’identité des utilisateurs, les montants échangés, le nombre d’unités cédées et même les transferts vers des portefeuilles non hébergés (on-chain).
- Sanctions pour les prestataires : Les PSCA défaillants s’exposent à des amendes pouvant atteindre 2 millions d’euros par an.
Alignement sévère des sanctions pour les comptes à l’étranger
Le Gouvernement propose d’aligner le régime des comptes crypto détenus à l’étranger sur celui, beaucoup plus lourd, des comptes bancaires traditionnels. Les risques pour les contribuables deviennent majeurs :
- Délai de reprise étendu : L’administration pourrait remonter jusqu’à 10 ans en arrière pour contrôler un compte non déclaré.
- Présomption de revenus : En l’absence de justificatifs sur l’origine des fonds, les actifs pourraient être taxés à hauteur de 60 % de leur valeur vénale la plus élevée.
- Majorations de 80 % : En cas de rectification liée à des avoirs non déclarés, une majoration de 80 % s’appliquerait systématiquement sur les droits dus.

Alexandre Lourimi souligne que ces amendements ne sont pas un simple ajustement, mais visent à doter l’administration d’outils « encore plus coercitifs que ceux dont elle dispose en matière d’avoirs financiers ».
La complexité des règles de calcul de la plus-value, combinée à ce nouvel arsenal de contrôle, rend la conformité fiscale plus cruciale que jamais pour les investisseurs.
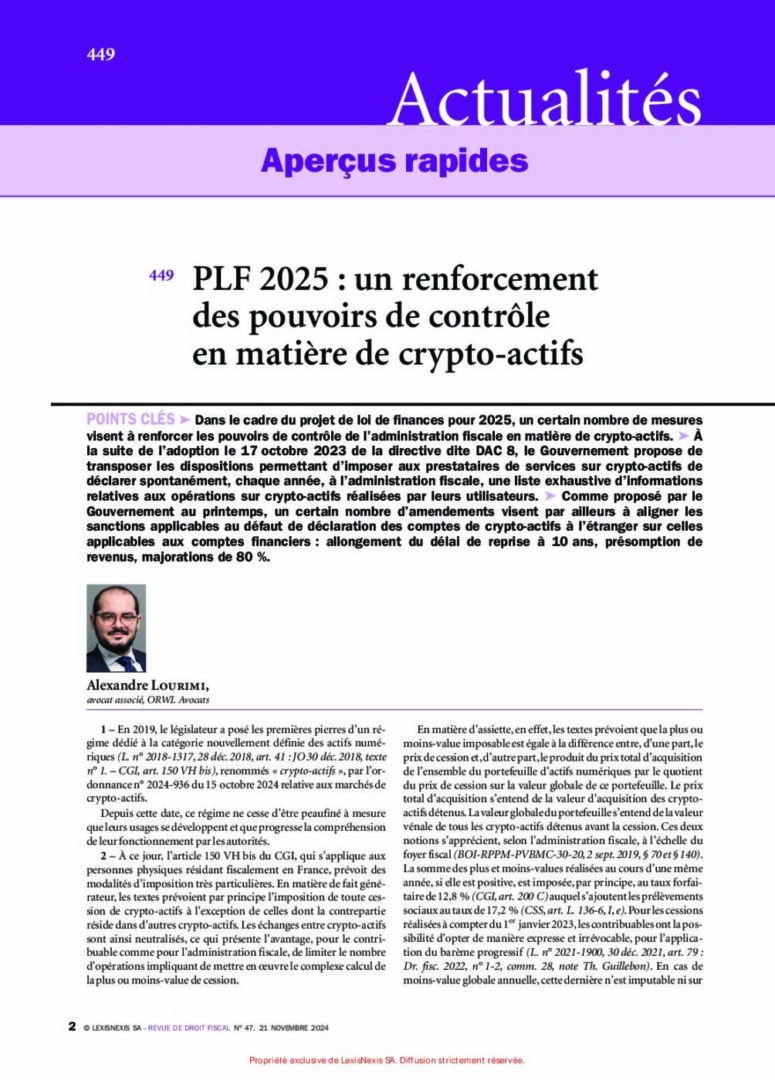
Extraits de l'étude
Outils