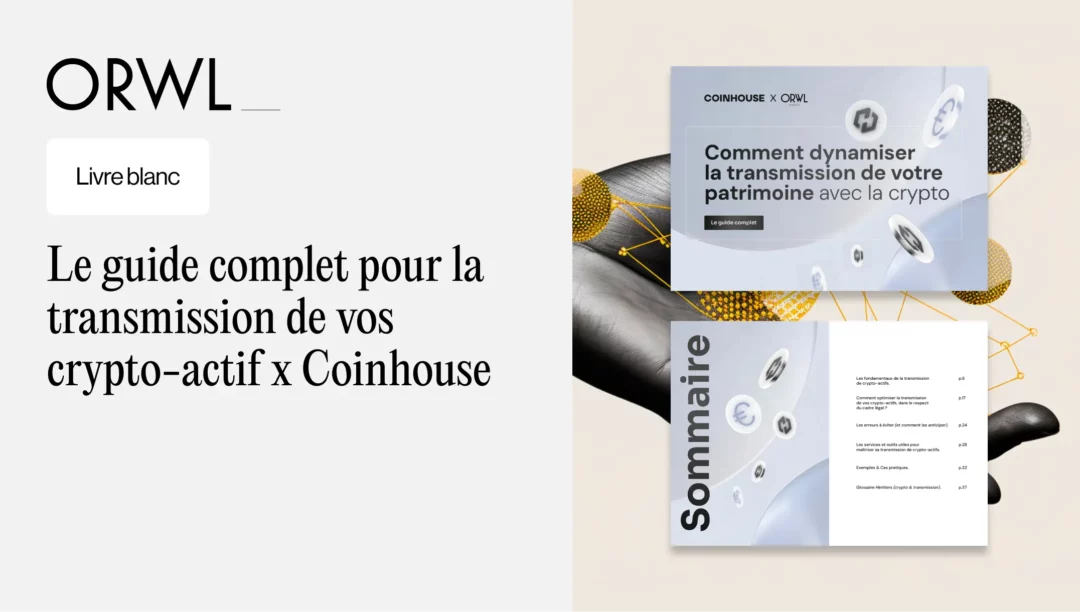
[Livre blanc] Le guide complet pour la transmission de vos crypto-actif (Coinhouse)
En novembre 2025, ORWL Avocats et Coinhouse ont co-écrit un guide de 40 pages consacré à la transmission des crypto-actifs : inventaire, accès des héritiers, valorisation, fiscalité des donations et des successions, erreurs à éviter et cas pratiques. Voici ce qu’il contient, l’astuce fiscale que le cabinet y détaille, et ce qui a changé depuis sa parution.
Télécharger le guide Coinhouse
Pourquoi la transmission des cryptos demande une préparation spécifique
Un portefeuille crypto ne dépend d’aucune banque. C’est sa force tant que son détenteur est là, et sa faiblesse le jour où il faut le transmettre. Sans inventaire, sans preuve de propriété et sans procédure d’accès, des actifs de grande valeur peuvent rester introuvables. Aucun fichier ne les signale au notaire, et les héritiers ne savent pas où chercher.
Le guide réunit l’expérience de Coinhouse en matière de conservation et celle de l’équipe fiscale d’ORWL, qui accompagne les investisseurs dans la structuration de leur patrimoine, la régularisation de leurs opérations et la défense en cas de contrôle. Il identifie trois risques : la perte d’accès, le redressement fiscal faute de justificatifs, et une imposition plus lourde que nécessaire faute d’anticipation.
Ce que contient le guide
- Cartographier son patrimoine numérique : inventaire des plateformes et des wallets, sans jamais y inscrire les clés ; exports d’historique et liens d’explorateur comme preuves de propriété.
- Organiser l’accès des héritiers : choix du mode de conservation, partage de secret, lettre d’instructions, « runbook » pour les héritiers et mandat de protection future.
- Valoriser le portefeuille : une source de prix définie à l’avance et un classement des actifs selon leur liquidité, pour payer les droits sans vente précipitée.
- Identifier les bons interlocuteurs : notaire, avocat, expert-comptable, prestataire de conservation et exécuteur technique.
- Optimiser la fiscalité : abattements, donations échelonnées et démembrement.
- Éviter les erreurs : perte de la seed, piratage, ingénierie sociale, dépendance à une seule personne.
- Cinq cas pratiques (entrepreneur, couple avec enfants, célibataire, expatrié, enfants mineurs) et une boîte à outils de modèles.
L’astuce du cabinet : la donation efface la plus-value
Lorsqu’un particulier reçoit des crypto-actifs par donation, leur prix d’acquisition, pour le calcul de sa future plus-value, est la valeur retenue pour les droits de donation (art. 150 VH bis du CGI). La plus-value accumulée par le donateur disparaît donc avec la donation.
Exemple : un parent a acheté 10 000 € de cryptos, qui en valent aujourd’hui 100 000 €. Son portefeuille ne contient rien d’autre.
| Scénario | Impôt sur la plus-value | Droits de donation | Montant reçu par l’enfant |
|---|---|---|---|
| Le parent vend, puis donne le produit | 90 000 € × 31,4 % = 28 260 € | 0 € (sous l’abattement) | 71 740 € |
| Le parent donne les cryptos, l’enfant vend | 0 € (prix d’acquisition de 100 000 €) | 0 € (sous l’abattement) | 100 000 € |
L’abattement de 100 000 € par parent et par enfant se renouvelle tous les quinze ans (art. 779 et 784 du CGI). Au-delà, donner en acquittant des droits peut rester intéressant lorsque la plus-value latente représente l’essentiel de la valeur du portefeuille : en ligne directe, la tranche à 20 % s’applique jusqu’à 552 324 € de part taxable, alors que la flat tax prélève 31,4 % de la plus-value. Le calcul se fait au cas par cas.
Trois conditions sont essentielles :
- Le donataire doit être réellement dessaisi. Si le prix de vente revient au donateur, l’opération peut être remise en cause pour abus de droit (art. L. 64 du LPF).
- La donation doit être formalisée, par acte notarié ou par une déclaration de don manuel.
- La valeur au jour de la donation doit être documentée : source de prix, horodatage et relevé de la plateforme.
Lisser la transmission dans le temps
Pour un patrimoine crypto de 200 000 € transmis à un enfant unique au décès, la part taxable s’élève à 100 000 € après abattement, soit environ 18 194 € de droits selon le barème en ligne directe. Transmis en deux donations de 100 000 € espacées de quinze ans, le même patrimoine ne supporte aucun droit, à législation constante.
Ce qui a changé depuis la parution du guide
- La flat tax est passée de 30 % à 31,4 % pour les plus-values réalisées à compter de 2025, sous l’effet de la hausse des prélèvements sociaux. L’intérêt de la donation avant cession s’en trouve renforcé.
- Coinhouse est désormais un prestataire de services sur crypto-actifs agréé MiCA. L’AMF lui a délivré son agrément le 7 mai 2026 (n° A2026-013), notamment pour la conservation de crypto-actifs pour le compte de clients.
- DAC8 s’applique depuis le 1er janvier 2026. Les plateformes collectent les données de leurs clients, et les premiers échanges entre administrations fiscales auront lieu en 2027. Les cryptos d’un défunt deviendront plus visibles, y compris les omissions déclaratives du passé.
Transmettre des cryptos jamais déclarées ?
Les héritiers qui acceptent une succession en reprennent aussi les dettes, y compris fiscales. Régulariser avant de transmettre évite de leur léguer un redressement, et permet de documenter la valeur des actifs pour la donation ou la succession.
Pas sûr d’être concerné ? Faites le diagnostic en 2 minutes.
Résidents à l’étranger : loi civile et impôt sont deux questions distinctes
Le guide rappelle que le règlement européen sur les successions permet de choisir la loi de sa nationalité pour régir sa succession (règlement (UE) n° 650/2012, art. 22). Ce choix détermine les règles civiles : héritiers, réserve, partage. Il ne détermine pas l’imposition. Les droits de succession français dépendent du domicile fiscal du défunt et de celui des héritiers (art. 750 ter du CGI), ainsi que des conventions fiscales applicables. Les deux questions doivent donc être analysées séparément.