Pourquoi ma banque ne veut-elle pas que j’achète du bitcoin ?
Mis à jour le 4 octobre 2026
Mise à jour 2026
Cet article, publié en 2019, a été mis à jour. Depuis, le règlement européen MiCA soumet les plateformes à un agrément de prestataire de services sur crypto-actifs (PSCA), vérifiable sur la liste blanche de l’AMF, et les banques interrogent de plus en plus souvent leurs clients sur l’origine des fonds issus de crypto-actifs. Le raisonnement juridique développé ci-dessous reste valable : la banque doit mettre en garde, pas s’immiscer.
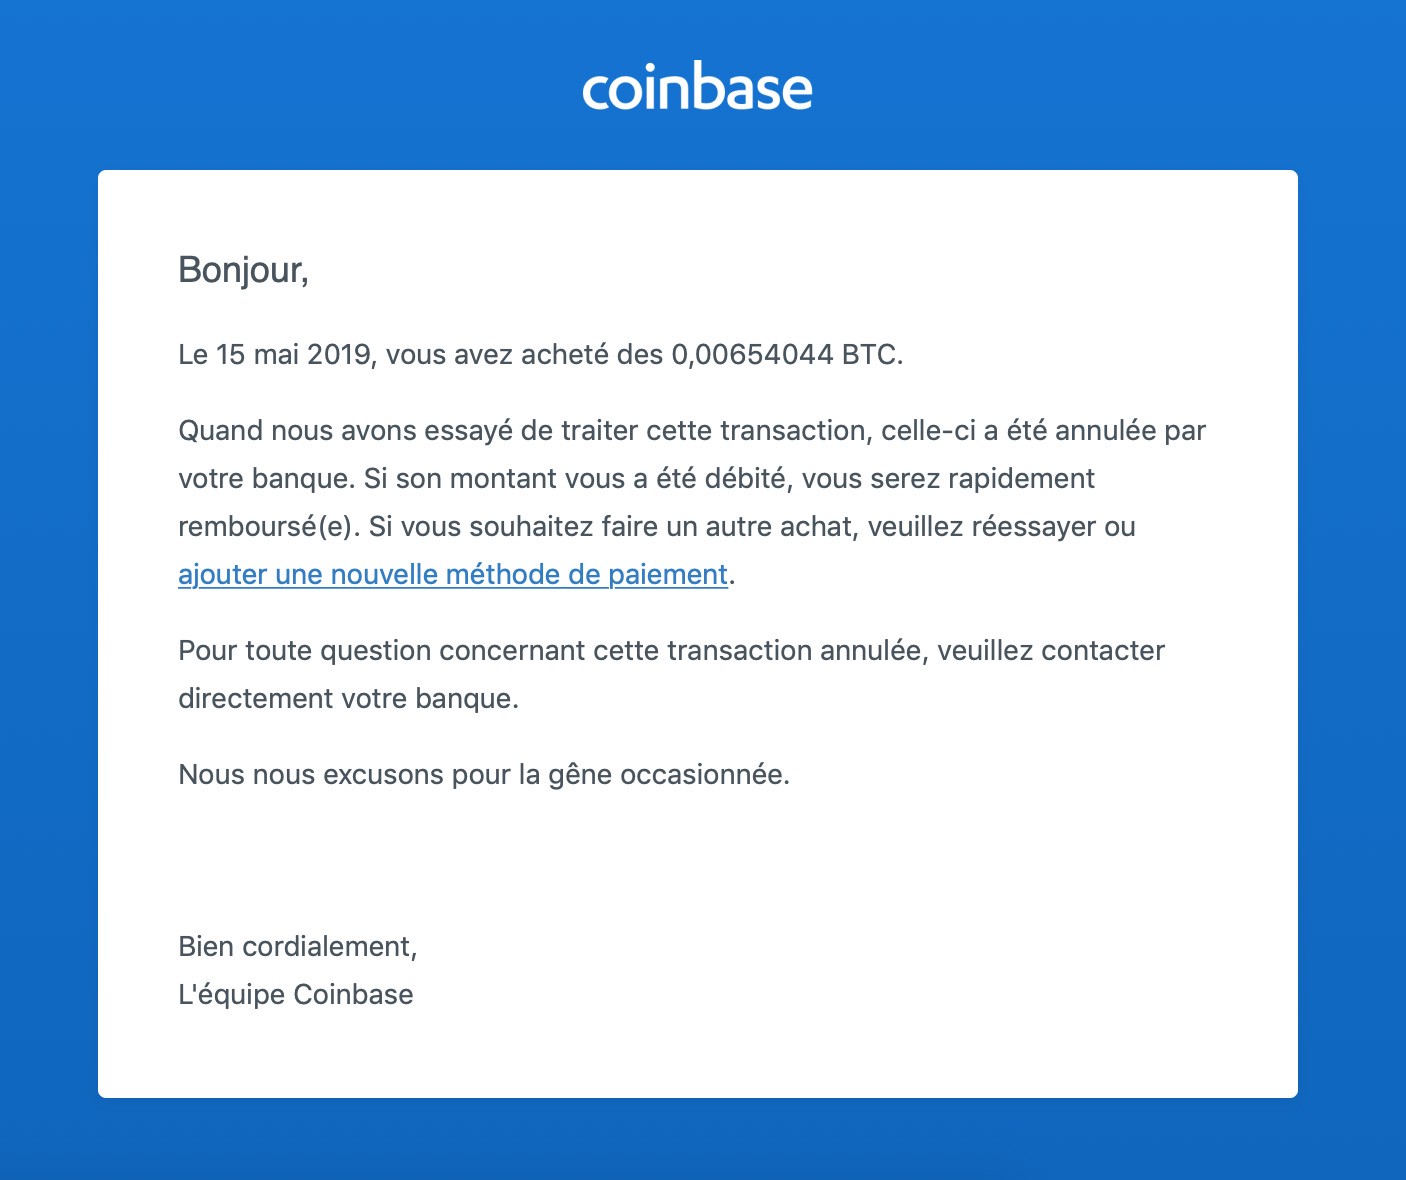
« Le 15 mai 2019, vous avez acheté 0,00654044 BTC. Quand nous avons essayé de traiter cette transaction, celle-ci a été annulée par votre banque ».
Voilà le message reçu après avoir tenté d’acheter du bitcoin sur Coinbase, une plateforme d’échange qui disposait alors d’une licence dans tous les États américains et de l’agrément d’établissement de monnaie électronique au Royaume-Uni.
À l’inverse, bon nombre de particuliers, souvent âgés, ont aisément procédé à des transferts de plusieurs centaines de milliers d’euros à destination de comptes bancaires ouverts par des sociétés fictives aux noms tapageurs (i.e., easybitcoin.fr, fast-coin.eu, forex2crypto.com) pour acheter de prétendus cryptos, diamants, etc.
Ces constatations interviennent dans un contexte de durcissement des banques à l’encontre du secteur crypto et font suite à la polémique liée au refus du Crédit Agricole de procéder à des virements au bénéfice de l’exchange Kraken, qui a conduit l’association de consommateurs CryptoFr à organiser un sondage dans le but de dresser un état des lieux de ces pratiques.
Pour justifier leur refus de « toucher au bitcoin et aux cryptomonnaies », les banques se prévalent systématiquement du devoir de conseil et de vigilance auquel elles sont soumises.
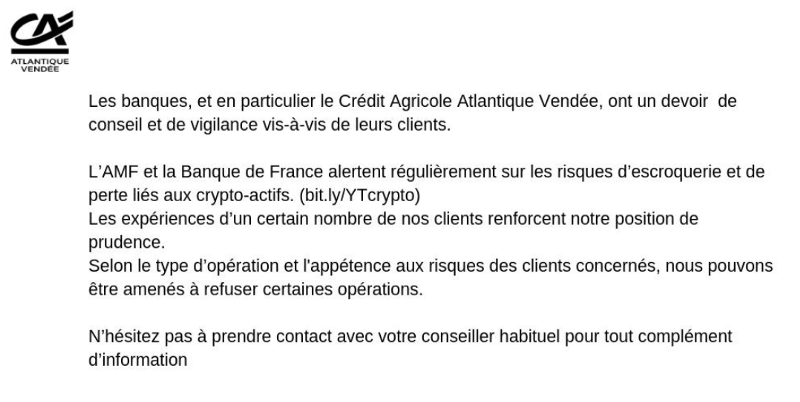
Il est vrai que ces établissements ont le devoir d’alerter leurs clients sur les risques encourus lors de la réalisation de certaines opérations de nature financière et que, pour une banque, le bitcoin peut être l’objet de fantasmes. Cette obligation leur impose d’évaluer les risques au regard des connaissances, des compétences et de l’expérience de leurs clients.
Par exemple, la responsabilité d’une banque a pu, en partie, être engagée du fait qu’elle n’avait pas alerté son client sur les risques financiers importants encourus par l’investissement de la quasi-totalité de ses liquidités dans des warrants, produits financiers à effet de levier (Cass. civ., 4 nov. 2014, n° 13-24.196).
Cependant, l’obligation de vigilance n’impose que d’alerter les clients. Rien d’autre. La banque n’engage pas sa responsabilité lorsqu’elle réalise une opération dont l’exécution est demandée par son client après avoir été averti des risques qu’il encourt.
En effet, l’obligation de vigilance doit être appréciée au regard d’un autre principe fondamental qu’est le devoir de non-ingérence des banques dans la gestion des affaires de leurs clients. Ce devoir est d’ailleurs systématiquement invoqué par les établissements bancaires lorsque des victimes d’escroquerie tentent d’engager leur responsabilité. La Cour de cassation adopte une interprétation extensive de ce principe, qui la conduit à écarter la responsabilité des banques dans la réalisation d’opérations préjudiciables dès lors qu’elles ont averti leur client ou, du moins, confirmé sa volonté d’exécuter l’opération demandée.
Par exemple, la responsabilité d’une banque a été écartée sur le fondement du principe de non-ingérence dans une affaire où la cliente, très âgée, avait soldé l’ensemble de son patrimoine de valeurs mobilières pour payer, dans le cadre d’une escroquerie, des chèques d’un montant particulièrement inhabituel, car la banque s’était assurée que la cliente était bien à l’origine des opérations (Cass. civ., 14 juin 2000, n° 97-15.132).
En matière de crypto-actifs, les banques ne supportent donc que l’obligation d’identifier les risques et d’en avertir leurs clients afin de recueillir leur consentement éclairé à réaliser l’opération. Or, les risques ne sont évidemment pas de même nature lorsqu’il s’agit d’effectuer un virement au bénéfice d’une plateforme régulée, comme Kraken ou Coinbase, ou au bénéfice de cryptoparadise.com ou de bitcoin-pas-chere.com.
Un premier filtre devrait donc conduire les banques à distinguer les acteurs pour tenter de déterminer la nature du risque : chute des cours ou escroquerie. Ce filtre est aujourd’hui plus simple à appliquer, puisque les plateformes autorisées à servir des clients français figurent sur la liste blanche de l’AMF. La seconde étape devrait les conduire à avertir leur client et à confirmer sa volonté de réaliser l’opération en dépit des risques présentés.
Enfin, si les établissements financiers sont tenus d’appliquer des mesures de lutte contre le blanchiment de capitaux et le financement du terrorisme, leurs obligations à ce titre ne sont pas, dans la grande majorité des cas, de nature à leur permettre de s’opposer à un virement vers un exchange, les risques étant particulièrement faibles :
- les plateformes régulées sont elles-mêmes assujetties aux obligations de lutte contre le blanchiment, désormais harmonisées dans l’Union européenne par le règlement MiCA, et appliquent des normes de même nature que les banques (voir, en 2019, la réglementation au Royaume-Uni et aux États-Unis) ;
- les montants sont souvent peu élevés (mon paiement par carte de 50 € a été refusé) ;
- les risques de collusion entre l’émetteur et le destinataire sont quasiment inexistants et peuvent facilement être écartés par l’obtention de renseignements sur les objectifs de l’opération.

En conclusion, seuls des cas très particuliers pourraient permettre à une banque de refuser d’exécuter des opérations à destination d’une plateforme d’échange de bitcoin sur le fondement de soupçons de blanchiment. Une mise en œuvre aveugle et indifférenciée des obligations de lutte contre le blanchiment en matière de crypto-actifs pourrait d’ailleurs nuire à l’efficacité de cette lutte, comme l’a souligné Tracfin : entre le secteur crypto et le secteur bancaire, « un nouvel équilibre reste à construire ». Dans la grande majorité des cas, la seule obligation des banques est l’avertissement sur les risques et le recueil d’une décharge écrite du client.
Leur devoir reste cependant d’exécuter loyalement et de bonne foi la convention de compte et de ne pas s’immiscer dans les affaires de leurs clients.
Ce raisonnement vaut pour les virements vers les plateformes. Pour les virements en provenance d’une plateforme, la question se pose différemment : la banque doit s’assurer de l’origine des fonds, et le client a intérêt à pouvoir justifier ses gains et leur traitement fiscal.
Votre banque demande l’origine des fonds ?
Si vos plus-values n’ont jamais été déclarées, une régularisation préalable permet de constituer un dossier de traçabilité complet, appuyé d’un rapport d’audit, à présenter à votre banque ou à votre notaire, notamment avant un achat immobilier.