[Doctrine] Le défi des cryptoactifs : Identifier les transactions et appliquer la TVA (Tax Notes International)
Alors que l’adoption des crypto-actifs continue de croître, leur traitement fiscal reste l’un des plus grands défis pour les entreprises et les administrations en Europe. Dans un article de référence publié dans Tax Notes International, Alexandre Lourimi (associé) et Clément Herr (collaborateur), décryptent les complexités de l’application de la TVA à ce secteur en pleine mutation.
Bien que la directive TVA régule les systèmes nationaux, elle ne contient aucune disposition spécifique aux crypto-actifs. Cette absence de directives claires crée une insécurité juridique, alors même que de nouveaux types d’actifs comme les NFTs ou les stablecoins émergent rapidement.
Les points clés de l’analyse :
- Échanges et monnaies virtuelles : Depuis l’arrêt Hedqvist de la CJUE, il est largement admis que l’échange de cryptomonnaies contre des devises traditionnelles est exonéré de TVA, au même titre que les devises classiques.
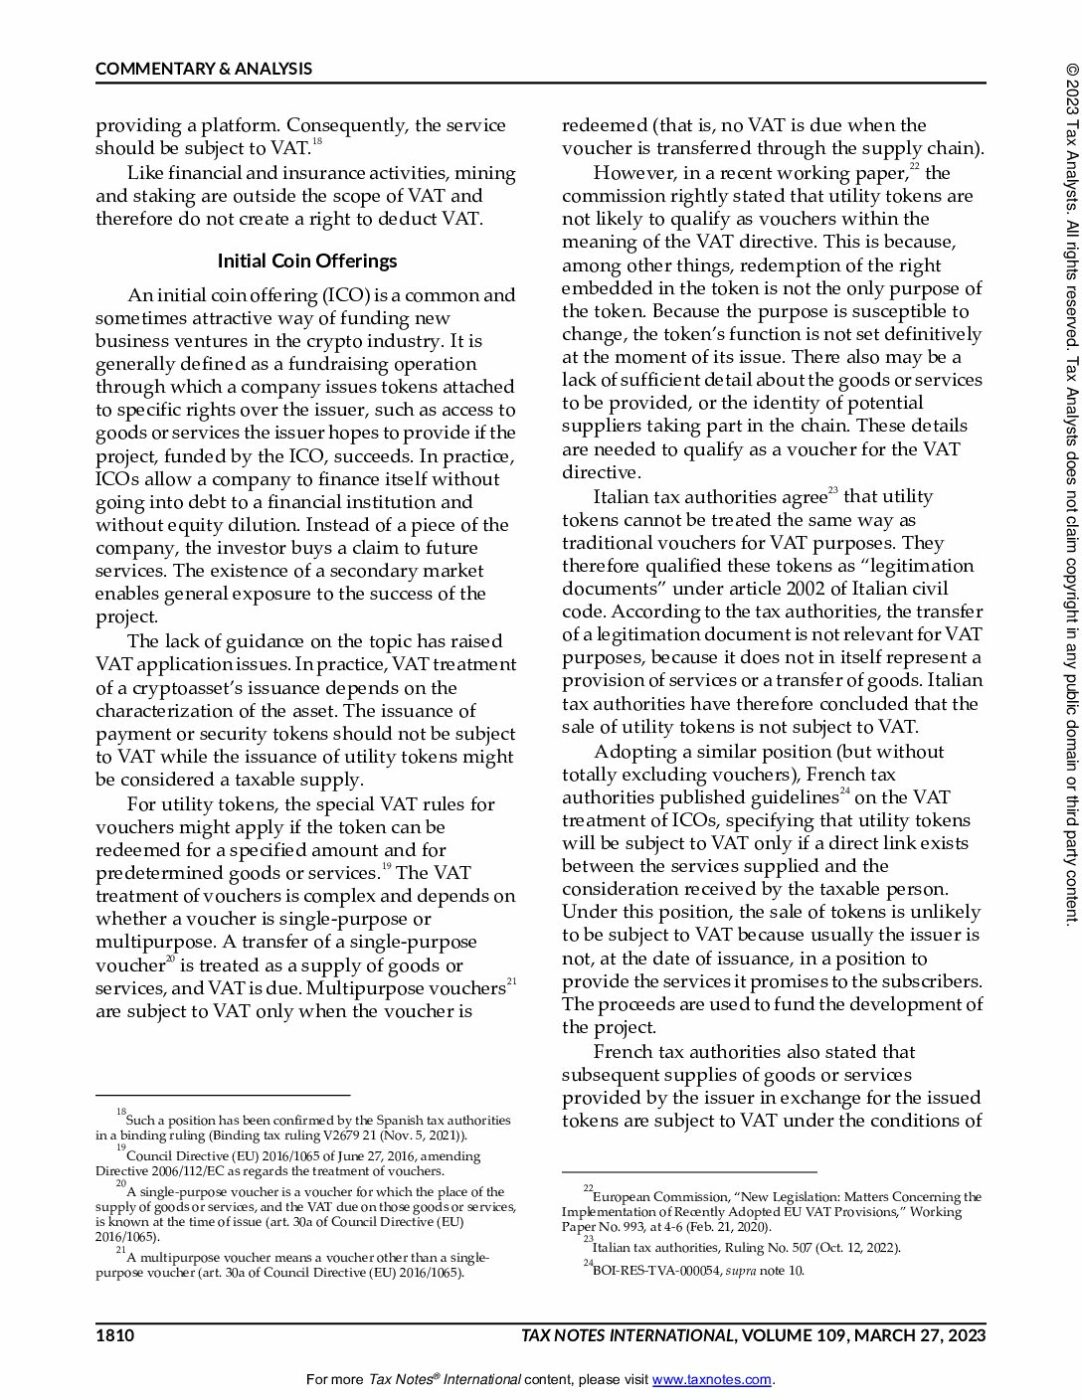
- La complexité des ICO (Initial Coin Offerings) : Le traitement dépend de la nature du jeton (token). Si les jetons de paiement ou de sécurité sont généralement hors champ, les utility tokens (jetons d’usage) posent question. En France, ils ne sont soumis à la TVA que s’il existe un lien direct entre le service fourni et la contrepartie reçue.
- Mining et staking : Ces activités de sécurisation du réseau sont considérées comme étant hors du champ de la TVA car il n’existe pas de relation légale directe entre un prestataire et un client spécifique, les récompenses étant générées automatiquement par le protocole.
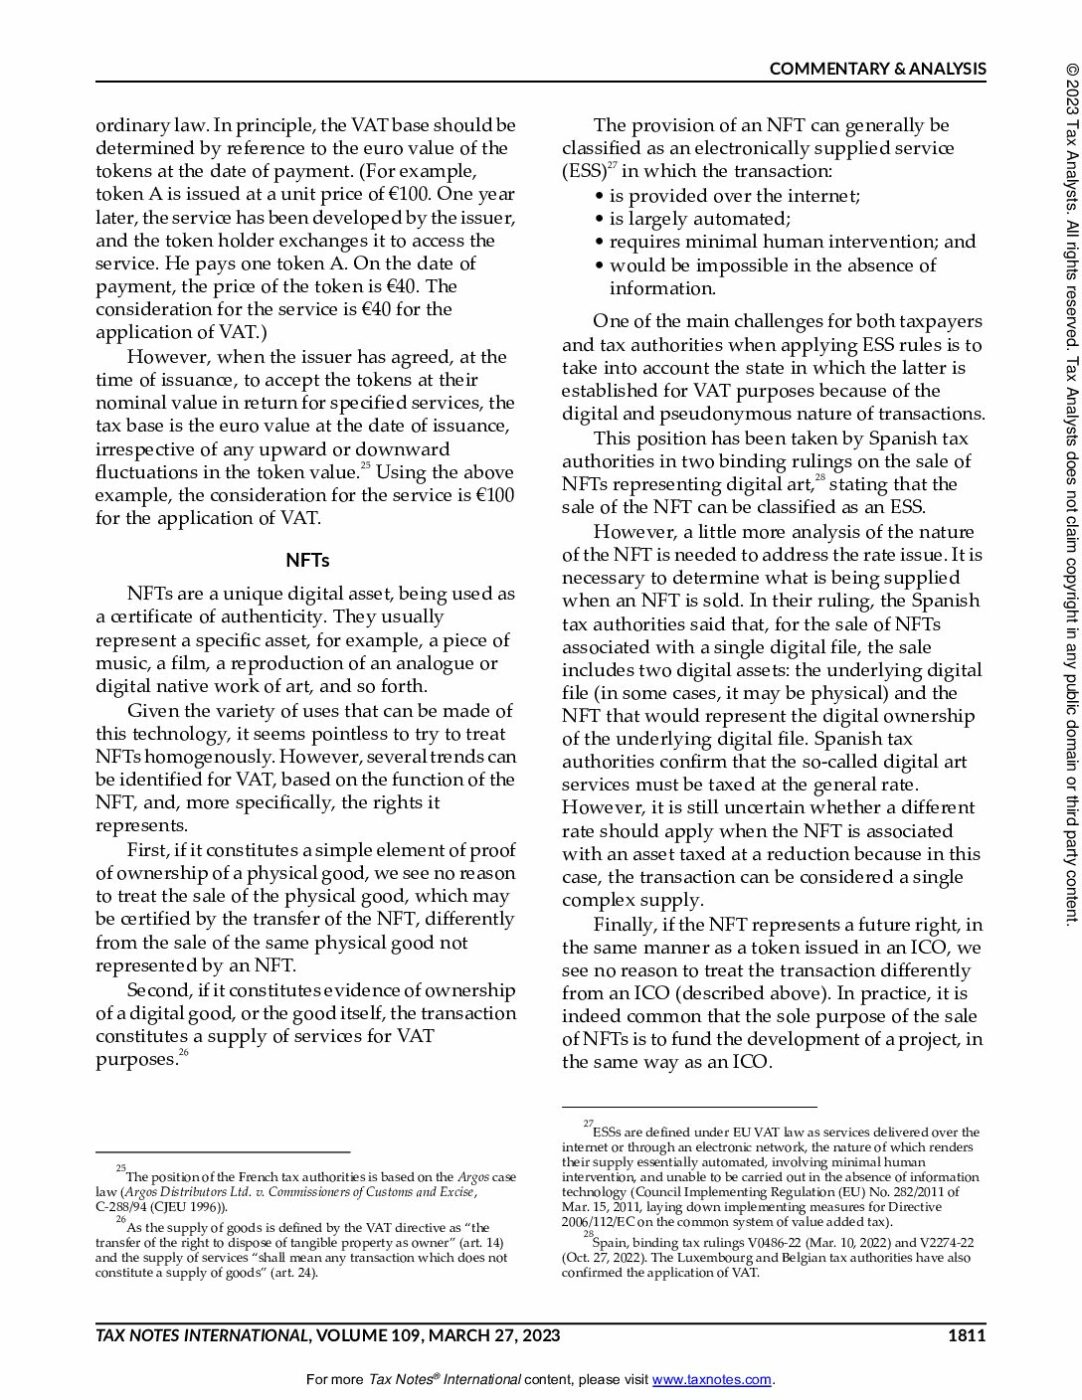
- L’essor des NFT : Pour la TVA, tout dépend de la fonction du NFT. S’il représente un bien numérique, il est souvent qualifié de service fourni par voie électronique (ESS), ce qui implique une automatisation forte et une intervention humaine minimale.
Selon les auteurs, les entreprises font face à deux obstacles principaux :
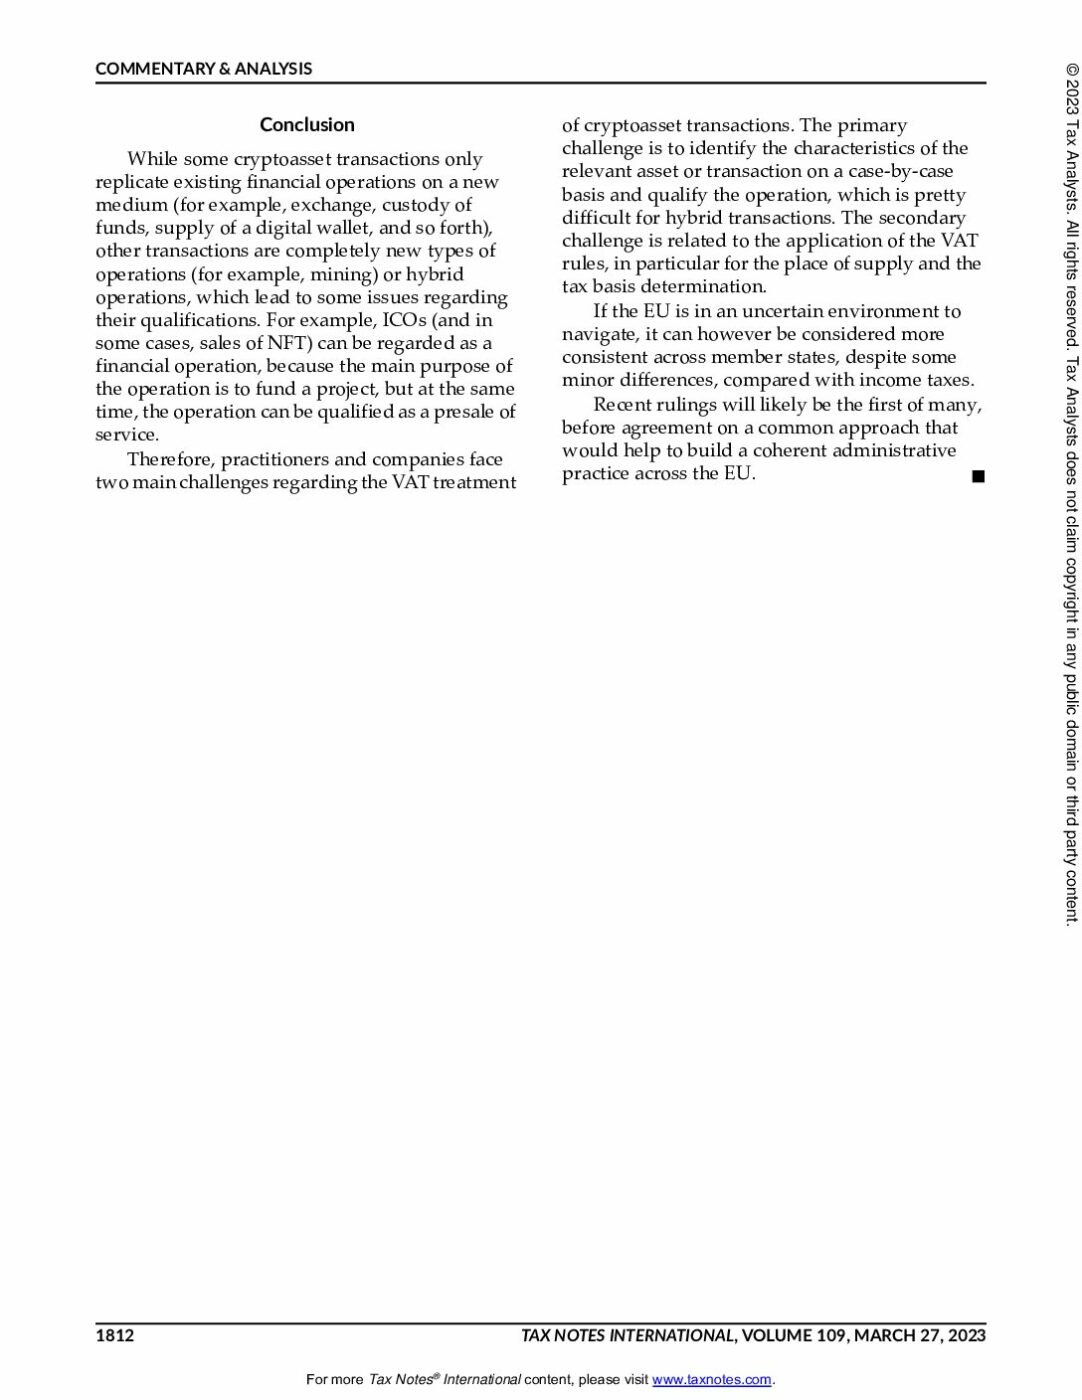
- La qualification des actifs : Identifier si une transaction est purement financière ou s’il s’agit d’une prévente de service, notamment pour les opérations hybrides.
- L’application des règles : Déterminer le lieu de prestation et la base d’imposition exacte, particulièrement complexe dans un environnement pseudonyme.
Bien que l’environnement soit encore incertain, une convergence des pratiques administratives commence à se dessiner à travers l’UE. Une expertise pointue, au cas par cas, reste indispensable pour naviguer dans ces eaux réglementaires.
Lire l'article